ΚΤΕΛ: Ανοίγει η αγορά των οδικών μεταφορών – Στους 12 διαγωνισμούς και η Ήπειρος
Οι διαγωνισμοί για τις οδικές επιβατικές μεταφορές ανοίγουν την αγορά στον ανταγωνισμό, με την Ήπειρο να περιλαμβάνεται στις 12 Περιφέρειες όπου θα ανατεθεί νέο συγκοινωνιακό έργο δεκαετούς διάρκειας.
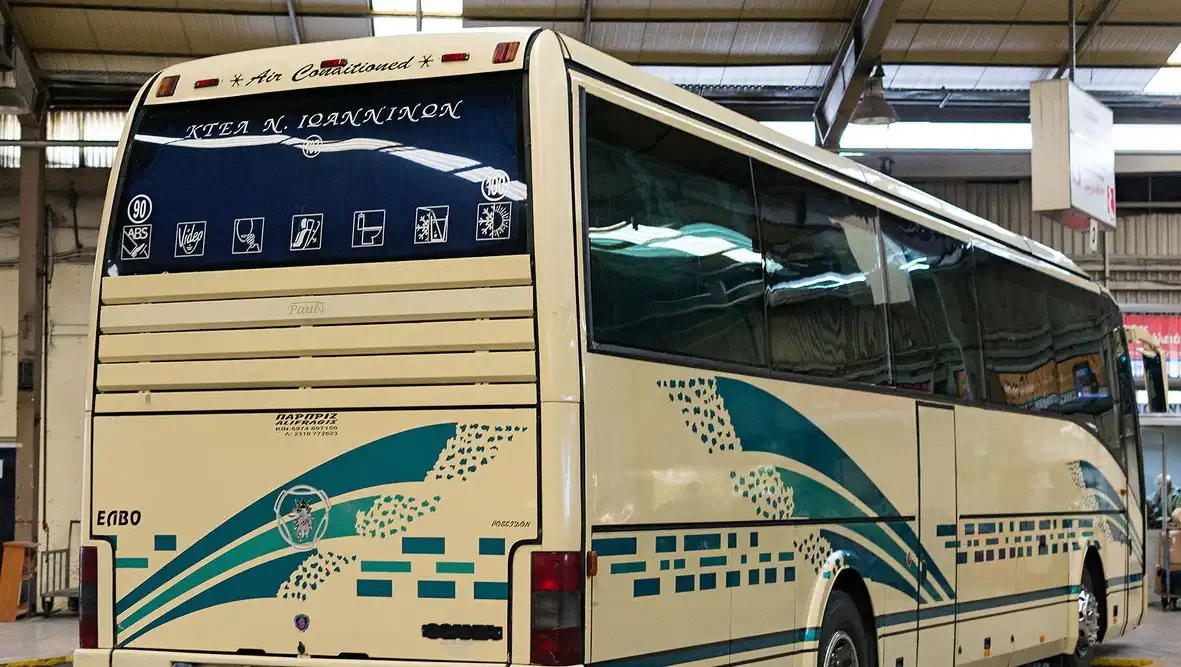
Σε μια από τις μεγαλύτερες ανατροπές των τελευταίων δεκαετιών εισέρχεται η αγορά των οδικών επιβατικών μεταφορών, καθώς οι 12 μεγάλοι διαγωνισμοί του Εθνικού Αναπτυξιακού Ταμείου για τις αστικές και υπεραστικές γραμμές ανοίγουν στον ανταγωνισμό ένα πεδίο που μέχρι σήμερα ήταν σχεδόν απόλυτα ταυτισμένο με τα ΚΤΕΛ. Με την Αττική, η οποία ήταν η τελευταία Περιφέρεια για την οποία προκηρύχθηκε ο σχετικός διαγωνισμός, συμπληρώθηκε πλέον το παζλ των διαδικασιών που θα καθορίσουν ποιοι θα εκτελούν το συγκοινωνιακό έργο σε ολόκληρη σχεδόν τη χώρα για την επόμενη δεκαετία και, όπου ενεργοποιηθούν οι προβλεπόμενες παρατάσεις, ακόμη και για 15 χρόνια.
Πίσω, όμως, από τις προκηρύξεις και τους προϋπολογισμούς εκατοντάδων εκατομμυρίων ευρώ έχει αρχίσει ήδη να διαμορφώνεται μια δεύτερη μάχη. Και αυτή αφορά το ποιοι θα κατέβουν τελικά στους διαγωνισμούς και κυρίως με ποιους. Σύμφωνα με πληροφορίες του powergame.gr, στην αγορά βρίσκονται σε εξέλιξη διερευνητικές επαφές και συζητήσεις για συνεργασίες, καθώς θεωρείται πιθανό ότι ο ανταγωνισμός δεν θα εξελιχθεί απλώς μεταξύ των σημερινών ΚΤΕΛ από τη μία πλευρά και νέων ιδιωτών από την άλλη. Στο τραπέζι βρίσκονται συμμαχίες μεταφορικών επιχειρήσεων, κοινά σχήματα, συνεργασίες διαφορετικών ΚΤΕΛ, αλλά ακόμη και συμπράξεις ιδιωτικών εταιρειών με τα ίδια τα ΚΤΕΛ.
Και αυτό γιατί η είσοδος στην αγορά δεν είναι απλή υπόθεση. Ο ανάδοχος δεν χρειάζεται μόνο κεφάλαια. Πρέπει να διαθέτει ή να εξασφαλίσει λεωφορεία, οδηγούς, σταθμούς, αμαξοστάσια, τεχνικές εγκαταστάσεις, ψηφιακά συστήματα και κυρίως την επιχειρησιακή δυνατότητα να κρατά σε λειτουργία ένα ολόκληρο περιφερειακό δίκτυο. Ταυτόχρονα, δεν μπορεί να επιλέξει μόνο τις γραμμές με μεγάλη επιβατική κίνηση. Μαζί με τα εμπορικά «φιλέτα» αναλαμβάνει και δρομολόγια προς μικρές ή απομακρυσμένες περιοχές, ακόμη και όταν σε ένα λεωφορείο μπορεί να επιβαίνουν ένας ή δύο επιβάτες. Αυτό ακριβώς κάνει την οικονομική εξίσωση δυσκολότερη και εξηγεί γιατί ακόμη και μεγάλοι ελληνικοί ή ξένοι όμιλοι εξετάζουν εάν τους συμφέρει να μπουν μόνοι τους ή αν χρειάζονται έναν τοπικό εταίρο.
Τα ΚΤΕΛ ξεκινούν από θέση ισχύος
Μέσα σε αυτό το σκηνικό, τα υφιστάμενα ΚΤΕΛ παραμένουν οι αυτονόητοι πρώτοι διεκδικητές. Διαθέτουν ήδη στόλο, προσωπικό, σταθμούς, αμαξοστάσια και τεχνική υποδομή, ενώ γνωρίζουν καλύτερα από οποιονδήποτε νεοεισερχόμενο τις ιδιαιτερότητες κάθε τοπικού δικτύου. Αυτό δεν σημαίνει ότι θα εμφανιστούν παντού μόνα τους. Αντίθετα, ένα από τα σενάρια που εξετάζει η αγορά είναι να δούμε διαφορετικά μοντέλα ανά Περιφέρεια, όπως ΚΤΕΛ που θα διεκδικήσουν αυτόνομα το έργο, συνεργασίες μεταξύ τοπικών μεταφορέων, αλλά και κοινά σχήματα στα οποία ένας μεγάλος ιδιωτικός ή διεθνής όμιλος θα προσφέρει χρηματοδοτική δυνατότητα, τεχνολογία και εταιρική οργάνωση και το ΚΤΕΛ θα εισφέρει στόλο, προσωπικό, εγκαταστάσεις και γνώση της αγοράς. Υπό αυτή την έννοια, η μεγάλη αλλαγή που φέρνουν οι διαγωνισμοί μπορεί να μην είναι η εξαφάνιση των ΚΤΕΛ, αλλά ο μετασχηματισμός τους σε μεγαλύτερα και πιο σύνθετα εταιρικά σχήματα.
Το παζλ των 12 Περιφερειών
Οι 12 διαγωνισμοί αφορούν Αττική, Στερεά Ελλάδα, Κρήτη, Δυτική Ελλάδα, Ιόνια Νησιά, Ήπειρο, Θεσσαλία, Δυτική Μακεδονία, Ανατολική Μακεδονία και Θράκη, Κεντρική Μακεδονία, Πελοπόννησο και Νότιο Αιγαίο. Το οικονομικό αντικείμενο είναι ιδιαίτερα υψηλό. Στην Πελοπόννησο, η δεκαετής παραχώρηση των υπεραστικών μεταφορών αποτιμάται στα 325 εκατ. ευρώ χωρίς ΦΠΑ, δηλαδή 32,5 εκατ. ευρώ τον χρόνο. Εφόσον ενεργοποιηθεί η δυνατότητα πενταετούς παράτασης, η αξία μπορεί να φτάσει τα 487,5 εκατ. ευρώ χωρίς ΦΠΑ ή 550,875 εκατ. ευρώ με ΦΠΑ.

Στη Δυτική Μακεδονία, η βασική δεκαετής σύμβαση ανέρχεται σε 118,5 εκατ. ευρώ χωρίς ΦΠΑ και μπορεί να φτάσει τα 177,75 εκατ. ευρώ με την προαίρεση. Στα Ιόνια Νησιά, η δεκαετής αξία για αστικές και υπεραστικές μεταφορές φτάνει τα 222 εκατ. ευρώ και μπορεί να ανέλθει στα 333 εκατ. ευρώ, ενώ στην Ανατολική Μακεδονία και Θράκη το βασικό αντικείμενο ανέρχεται σε 383,5 εκατ. ευρώ και μπορεί δυνητικά να φτάσει τα 575,25 εκατ. ευρώ. Στο Νότιο Αιγαίο, που είχε προηγηθεί της Αττικής, έχει εγκριθεί ο ανοικτός διαγωνισμός για την παραχώρηση των υπεραστικών μεταφορών, συνολικής εκτιμώμενης αξίας 81,5 εκατ. ευρώ χωρίς ΦΠΑ και χωρίς το δικαίωμα προαίρεσης.
Γιατί δεν αρκεί να πάρει κάποιος τα «φιλέτα»
Ένα από τα σημαντικότερα στοιχεία του νέου μοντέλου είναι ότι ο υποψήφιος ανάδοχος δεν μπορεί να επιλέξει μόνο τα κερδοφόρα δρομολόγια. Το παράδειγμα που χρησιμοποιούν άνθρωποι της αγοράς είναι χαρακτηριστικό. Μια σύνδεση όπως το Αθήνα–Πάτρα μπορεί να αποτελεί ένα ελκυστικό εμπορικό δρομολόγιο. Όποιος όμως αναλάβει το αντίστοιχο περιφερειακό έργο δεν θα περιοριστεί στον βασικό άξονα. Θα πρέπει να εξυπηρετεί και μικρότερες περιοχές και χωριά της Αχαΐας, ακόμη και όταν ένα δρομολόγιο πραγματοποιείται με ελάχιστους επιβάτες. Η λογική είναι ότι η κερδοφόρα γραμμή χρηματοδοτεί, σε έναν βαθμό, τη λιγότερο εμπορική, διασφαλίζοντας ότι το άνοιγμα της αγοράς δεν θα αφήσει χωρίς συγκοινωνία τις περιοχές χαμηλής ζήτησης. Για τον επενδυτή, όμως, αυτό σημαίνει ότι πρέπει να εξετάσει τη βιωσιμότητα ολόκληρου του πακέτου και όχι μιας μεμονωμένης γραμμής.
Το «αγκάθι» των μη εμπορικών γραμμών
Ακριβώς εδώ εντοπίζεται ένας από τους βασικότερους προβληματισμούς της αγοράς. Όπως επισημαίνουν παράγοντες του κλάδου, το μοντέλο δεν ακολουθεί την ίδια λογική επιδότησης των μη εμπορικών γραμμών που εφαρμόζεται, για παράδειγμα, στις άγονες ακτοπλοϊκές ή αεροπορικές συνδέσεις. Το γεγονός αυτό αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία το δημογραφικό πρόβλημα αποδυναμώνει την επιβατική βάση της περιφέρειας. Σε μικρές πόλεις και χωριά, η μείωση του πληθυσμού περιορίζει τα έσοδα από εισιτήρια, χωρίς όμως να καταργεί την ανάγκη συγκοινωνιακής εξυπηρέτησης. Έτσι, ένας διαγωνισμός μπορεί στα χαρτιά να έχει αξία εκατοντάδων εκατομμυρίων ευρώ, αλλά αυτό δεν σημαίνει ότι αποτελεί αυτομάτως και μια ιδιαίτερα κερδοφόρα επένδυση.
Η ALSA και το διπλό παιχνίδι στην ελληνική αγορά
O ισπανοβρετανικός όμιλος ALSA, που μέχρι στιγμής έχει κινηθεί πιο εμφανώς γύρω από τη νέα ελληνική αγορά είναι η ALSA, η οποία εξετάζει τόσο τη συμμετοχή σε διαγωνισμούς όσο και έναν δεύτερο δρόμο εισόδου, τη συνεργασία ή την απόκτηση συμμετοχών σε υφιστάμενα ΚΤΕΛ. Η συγκεκριμένη στρατηγική έχει προφανή επιχειρηματική λογική. Ένας διεθνής όμιλος που θα επιχειρούσε να μπει μόνος του σε μια ελληνική Περιφέρεια θα έπρεπε να δημιουργήσει σχεδόν από την αρχή στόλο, εγκαταστάσεις και τοπική επιχειρησιακή δομή. Μέσω ενός ΚΤΕΛ μπορεί να αποκτήσει άμεσα πρόσβαση σε λεωφορεία, οδηγούς, σταθμούς, αμαξοστάσια και, κυρίως, τεχνογνωσία δεκαετιών. Από την άλλη πλευρά, τα ΚΤΕΛ μπορούν μέσω μιας τέτοιας συνεργασίας να αποκτήσουν πρόσβαση σε νέα κεφάλαια, τεχνολογία και διεθνή τεχνογνωσία.
Η Αττική ως το μεγάλο crash test
Ιδιαίτερη βαρύτητα αποκτά η Αττική, καθώς ήταν η τελευταία Περιφέρεια που μπήκε στον διαγωνιστικό χάρτη και ταυτόχρονα αποτελεί μία από τις πιο απαιτητικές αγορές. Η βασική δεκαετής σύμβαση για τις υπεραστικές γραμμές που σήμερα εκτελεί το ΚΤΕΛ Αττικής έχει εκτιμώμενη αξία 108 εκατ. ευρώ πλέον ΦΠΑ, ενώ με τη δυνατότητα πενταετούς παράτασης μπορεί να φτάσει τα 162 εκατ. ευρώ. Το έργο περιλαμβάνει περίπου 1.690 δρομολόγια την εβδομάδα, 87.880 τον χρόνο και περισσότερα από 5,34 εκατ. οχηματοχιλιόμετρα ετησίως. Ο ανάδοχος θα πρέπει να διαθέτει τουλάχιστον 98 λεωφορεία και άλλα 10 εφεδρικά, ενώ προβλέπονται τηλεματική, ηλεκτρονικό εισιτήριο και δυνατότητα πληρωμής με τραπεζικές κάρτες.
Οι παρατάσεις και η κρίσιμη μάχη του Σεπτεμβρίου
Το πραγματικό ενδιαφέρον τώρα στρέφεται στις προθεσμίες υποβολής των προσφορών. Οι παρατάσεις που έχουν δοθεί δεν θεωρούνται ασυνήθιστες από την αγορά. Πρόκειται για συμβάσεις μεγάλου ύψους και διάρκειας, για τις οποίες οι ενδιαφερόμενοι πρέπει να συντάξουν ολόκληρα επιχειρησιακά σχέδια, να εξασφαλίσουν στόλο και χρηματοδότηση και, κυρίως, να αποφασίσουν με ποιους θα κατέβουν. Στην Κρήτη η προθεσμία έχει μεταφερθεί στις 18 Σεπτεμβρίου, στη Δυτική Ελλάδα και την Πελοπόννησο στις 21 Σεπτεμβρίου, στα Ιόνια Νησιά και τη Δυτική Μακεδονία στις 22 Σεπτεμβρίου, στην Ανατολική Μακεδονία και Θράκη στις 23 Σεπτεμβρίου και στην Κεντρική Μακεδονία στις 30 Σεπτεμβρίου. Οι συγκεκριμένες ημερομηνίες θα αποτελέσουν και το πρώτο πραγματικό τεστ για το πόσο βαθιά θα φτάσει η απελευθέρωση της αγοράς.
Ακολούθησε το Epirusgate.gr στο Google News για όλες τις τελευταίες ειδήσεις
πηγή στη Google

 Αριθμός Πιστοποίησης Μ.Η.Τ. 252033